À la retraite, les dépenses ne disparaissent pas avec le travail. Elles changent de nature et peuvent peser lourdement sur un budget devenu fixe. Logement, santé, alimentation, énergie et aide à domicile composent une réalité bien éloignée des calculs théoriques.
Le montant nécessaire pour vivre dignement ne se résume donc pas à une pension moyenne. Il dépend d’abord du lieu de vie, de l’état de santé et de la situation familiale. C’est précisément cet écart entre revenu disponible et dépenses incontournables qui inquiète de nombreux seniors.
Pourquoi le budget des retraités est souvent sous-estimé
Beaucoup de projections de retraite partent d’une idée simple : une fois les enfants autonomes et les trajets professionnels terminés, les besoins baissent. Cette vision oublie plusieurs dépenses difficiles à réduire. Pour un senior propriétaire comme pour un locataire, vivre chez soi a un coût constant.
Le logement reste le premier poste de dépense. Un locataire doit régler son loyer, les charges et parfois une assurance habitation plus coûteuse. Un propriétaire n’a pas de loyer, mais il assume la taxe foncière, les travaux, les réparations et les frais de copropriété.
Les dépenses de santé prennent aussi une place croissante avec l’âge. La Sécurité sociale rembourse une partie des soins, mais une mutuelle santé, l’optique, le dentaire, l’audition ou certains dépassements d’honoraires peuvent alourdir la facture. Une perte d’autonomie modifie encore davantage l’équilibre financier.
À cela s’ajoutent l’alimentation, le chauffage, l’électricité, les transports, le téléphone et les assurances. Ces dépenses ne sont pas facultatives. Lorsqu’une pension progresse moins vite que le coût de la vie, elles réduisent rapidement la marge disponible pour les loisirs ou les imprévus.
Le sujet n’est donc pas seulement de « tenir » jusqu’à la fin du mois. Il s’agit de pouvoir se chauffer correctement, se soigner sans renoncer et conserver une vie sociale. Mais comment estimer concrètement cette somme ?
Le vrai repère : un revenu qui couvre les besoins essentiels et les imprévus
Il n’existe pas de budget unique permettant de vivre dignement à la retraite en France. Une personne seule vivant dans un logement social en zone rurale n’a pas les mêmes besoins qu’un couple locataire à Paris, Lyon ou Nice. Le chiffre pertinent est donc le revenu mensuel réellement disponible après les prélèvements et les dépenses fixes.
Pour établir ce repère, il faut additionner les charges incompressibles. Elles comprennent le logement, l’énergie, les assurances, la mutuelle, les abonnements nécessaires, les impôts éventuels et les remboursements de crédit. Il faut ensuite ajouter les dépenses de vie courante : courses, transport, vêtements, soins non remboursés et entretien du logement.
Un budget digne ne s’arrête pas à ces nécessités. Il doit aussi laisser une place à une sortie, un cadeau, un déplacement familial ou un remplacement d’électroménager. Sans cette marge, le moindre appareil en panne ou une facture médicale devient une source d’endettement ou de privation.
La pension nette doit donc couvrir les besoins courants, l’entretien du cadre de vie et une épargne de précaution. C’est là que l’écart peut apparaître. Une pension modeste peut suffire dans certaines situations très protégées, notamment avec un logement payé. Elle devient insuffisante dès qu’un loyer, des charges élevées ou des soins réguliers s’ajoutent.
Les dispositifs comme l’Allocation de solidarité aux personnes âgées, ou ASPA, peuvent compléter les ressources des personnes âgées disposant de faibles revenus. Ils répondent toutefois à des conditions précises de ressources et de résidence. Ils ne remplacent pas une préparation budgétaire personnelle, qui commence par un état des lieux précis.
Comment calculer son budget retraite pour 2026
La méthode la plus utile consiste à partir des relevés bancaires des douze derniers mois. Cette durée permet d’intégrer les dépenses irrégulières, comme la taxe foncière, l’entretien de la chaudière ou les assurances annuelles. Un mois isolé donne souvent une image trompeuse.
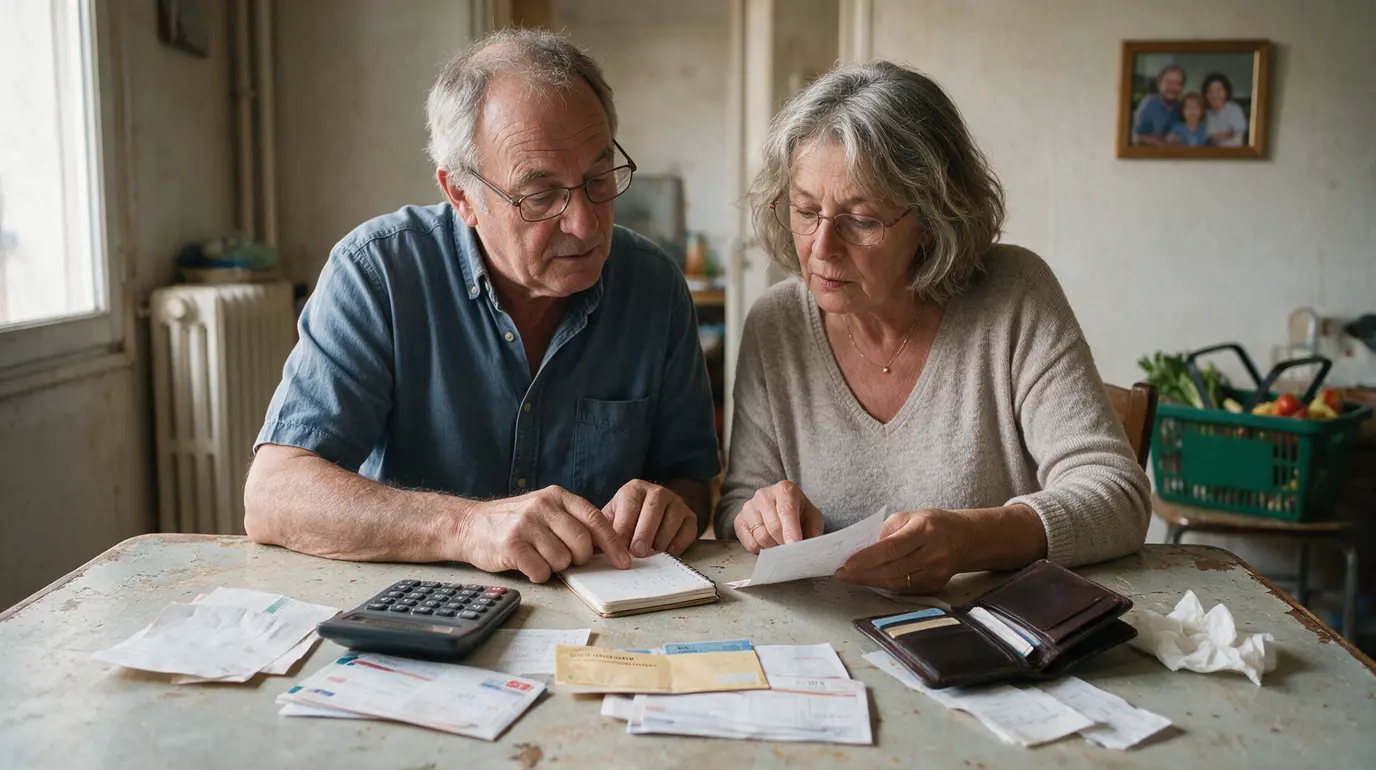
Préparez vos documents : relevés de compte, avis d’imposition, contrats d’assurance, échéanciers d’énergie, relevé de pension de retraite et tableau de remboursement de crédit. Classez ensuite chaque sortie d’argent dans une catégorie.
| Catégorie | Dépenses à inclure | Point de vigilance |
|---|---|---|
| Logement | Loyer, charges, taxe foncière, copropriété, entretien | Prévoir les travaux et réparations |
| Santé | Mutuelle, médicaments, optique, dentaire, audition | Vérifier les garanties réellement utiles |
| Vie quotidienne | Courses, hygiène, vêtements, téléphone | Comparer plusieurs mois, pas une seule facture |
| Mobilité | Carburant, transport, assurance auto, entretien | Anticiper le remplacement d’un véhicule |
| Imprévus et loisirs | Cadeaux, sorties, réparations, aide familiale | Ne pas ramener ce poste à zéro |
- Calculez vos revenus nets mensuels. Additionnez les pensions de base, les retraites complémentaires, une éventuelle pension de réversion, les revenus locatifs et les aides régulières.
- Transformez les dépenses annuelles en montant mensuel. Divisez, par exemple, une taxe foncière ou une prime d’assurance annuelle par douze.
- Séparez le fixe du variable. Le loyer et la mutuelle sont fixes. Les courses, l’essence et les loisirs varient selon les mois.
- Ajoutez une réserve réaliste. Mettez de côté une somme mensuelle pour l’entretien, la santé et les urgences domestiques.
- Comparez le total avec le revenu disponible. Si le reste à vivre est trop faible, cherchez d’abord les droits non demandés et les contrats inadaptés.
Un tableur, un cahier ou l’outil budgétaire de votre banque peut suffire. L’essentiel est de distinguer les dépenses évitables des dépenses nécessaires. Cette photographie révèle souvent des postes oubliés, notamment la santé et l’entretien du logement.
Les situations qui font grimper fortement le coût de la retraite
Le lieu de résidence change tout. Dans les grandes métropoles et les zones touristiques, les loyers absorbent rapidement une part importante du revenu. Dans une commune rurale, le logement peut coûter moins cher, mais la voiture devient parfois indispensable pour accéder aux commerces, aux soins et aux services publics.
La santé est le deuxième facteur majeur. Une mutuelle peu adaptée peut laisser des restes à charge importants. À l’inverse, une couverture trop complète peut peser inutilement sur un budget lorsque certaines garanties ne correspondent plus aux besoins réels.
La situation familiale compte également. Un veuvage entraîne souvent une baisse de ressources, même lorsqu’une pension de réversion est versée. Aider un enfant adulte, accueillir un proche ou participer aux dépenses des petits-enfants peut aussi fragiliser un budget déjà serré.
Enfin, l’adaptation du domicile représente un enjeu souvent repoussé. Une douche sécurisée, des barres d’appui, un monte-escalier ou l’intervention d’une aide à domicile peuvent devenir nécessaires. L’Allocation personnalisée d’autonomie, ou APA, peut aider certaines personnes en perte d’autonomie, selon leur situation et leur niveau de dépendance.
Ces différences expliquent pourquoi deux retraités ayant la même pension peuvent vivre des réalités opposées. Reste à éviter quelques erreurs qui masquent le vrai niveau de besoin.
Les erreurs qui donnent une fausse impression de sécurité
La première erreur consiste à ne regarder que le montant brut de la retraite. Les prélèvements sociaux et l’impôt sur le revenu, lorsqu’ils s’appliquent, modifient le montant réellement disponible. C’est ce montant net qu’il faut inscrire dans un budget.
La deuxième erreur est de considérer le logement comme gratuit parce qu’il est payé. Un bien immobilier demande de l’entretien. Chauffage, toiture, plomberie, électroménager et taxe foncière peuvent créer des dépenses importantes et imprévues.
La troisième erreur est de supprimer complètement les loisirs et les liens sociaux du calcul. Une retraite équilibrée ne se limite pas aux factures. Prévoir une enveloppe modeste mais régulière aide à préserver l’autonomie, les relations et le moral.
Enfin, il ne faut pas attendre une difficulté financière pour vérifier ses droits. La caisse de retraite, le centre communal d’action sociale, une assistante sociale ou France Services peuvent orienter vers des aides adaptées.
Le bon objectif pour 2026 est simple : connaître votre reste à vivre réel, avant qu’une dépense imprévue ne le révèle à votre place. Un budget actualisé chaque année permet de protéger l’essentiel sans renoncer trop tôt à ce qui rend la retraite vivable.