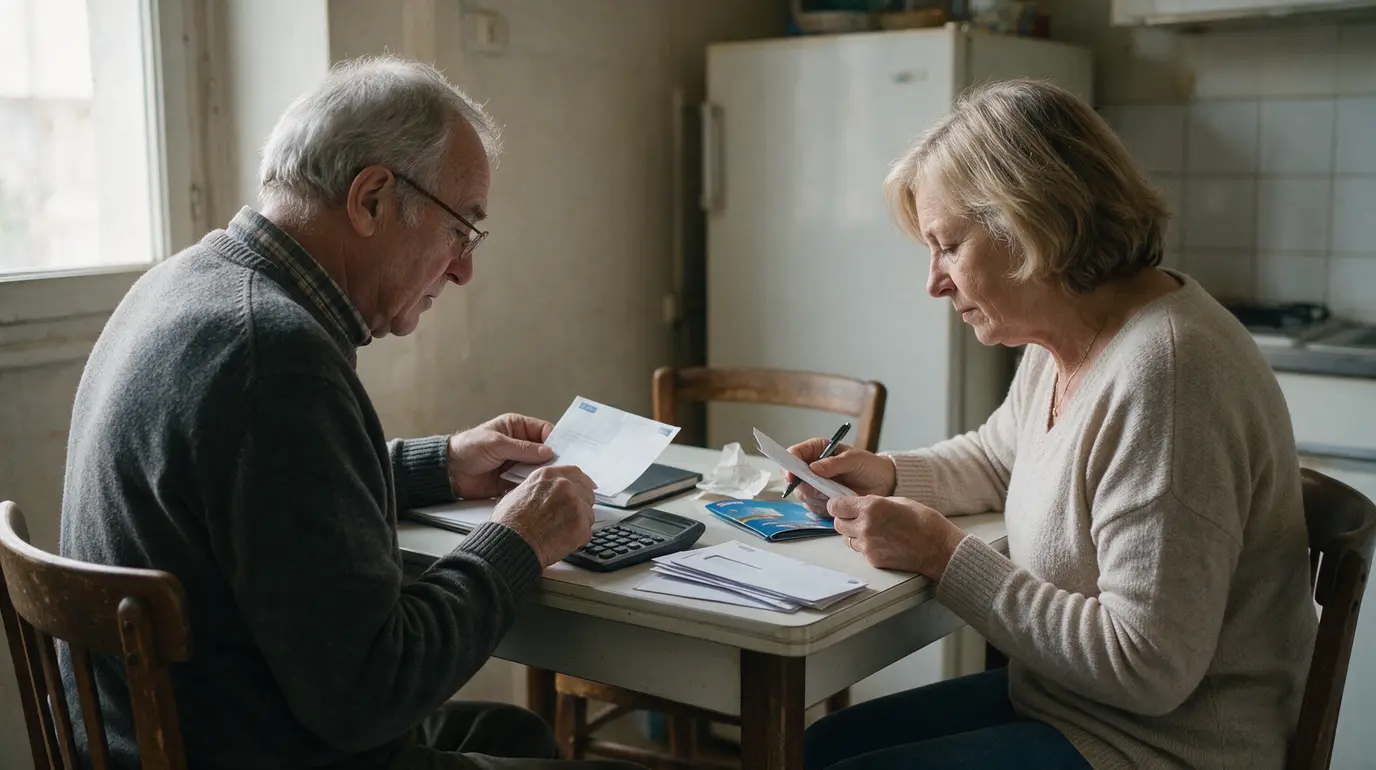
Deux ans après avoir quitté leur emploi, ils pensaient avoir trouvé leur rythme. Les voyages, les repas en famille et les petits projets occupaient leurs journées. Puis les relevés bancaires ont raconté une autre histoire, plus discrète mais impossible à ignorer.
Leur problème ne venait pas d’une dépense spectaculaire. Il était né d’un écart progressif entre les habitudes conservées et des revenus devenus moins souples. Une situation qui concerne de nombreux retraités, parfois longtemps après le dernier jour de travail.
Pourquoi le budget peut se déséquilibrer après les premières années de retraite
La première année de retraite ressemble souvent à une période de transition. Les dépenses liées au travail diminuent, comme les transports quotidiens, les déjeuners à l’extérieur ou certains vêtements. Cette baisse donne parfois l’impression que le budget est plus confortable qu’il ne l’est réellement.
Mais d’autres dépenses prennent rapidement le relais. Le temps libre favorise les sorties, les week-ends, les loisirs et les visites à la famille. Un logement davantage occupé coûte aussi plus cher à chauffer, à entretenir et à équiper.
Le décalage apparaît souvent après plusieurs mois. Les revenus, eux, restent largement prévisibles, composés de la retraite de base, de la retraite complémentaire et, selon les cas, d’une épargne. Les charges augmentent pourtant à leur propre rythme.
L’inflation agit également de manière concrète. Une hausse modérée des prix peut peser lourd sur un budget fixe, surtout pour l’alimentation, l’énergie, les assurances ou les frais de santé. Le couple ne dépense pas forcément de façon excessive. Il continue simplement à vivre avec les repères de sa vie active.
Ce constat ne signifie pas qu’il faut renoncer à une retraite agréable. Il invite plutôt à regarder les chiffres avec précision, avant que l’épargne ne serve à combler chaque mois un déficit installé.
Le déclic : conserver le même train de vie coûte plus cher avec des revenus fixes
Le point central est simple : la retraite ne remplace pas toujours intégralement le revenu d’activité. Pour un couple, l’écart dépend des carrières, des régimes de retraite, de la pension de réversion éventuelle et de la fiscalité. Il peut rester modéré ou devenir important.
Le vrai piège vient souvent du revenu disponible. Pendant la vie professionnelle, une prime, une augmentation, des heures supplémentaires ou une activité complémentaire peuvent absorber une dépense imprévue. À la retraite, cette marge disparaît généralement.
Deux ans après l’arrêt du travail, le couple peut aussi découvrir des postes mal anticipés. Une voiture vieillit. La toiture demande une réparation. La mutuelle santé augmente. Les enfants adultes traversent parfois une période difficile et sollicitent un soutien financier.
Les vacances constituent un autre révélateur. Partir hors saison peut coûter moins cher, mais voyager plus souvent fait grimper le total annuel. Un séjour isolé semble raisonnable. Plusieurs réservations réparties sur l’année peuvent dépasser le budget loisirs prévu.
| Poste de dépense | Pourquoi il augmente à la retraite | Point à vérifier |
|---|---|---|
| Logement et énergie | Présence plus longue au domicile et travaux reportés | Contrats, isolation, entretien et charges de copropriété |
| Santé | Consultations, soins dentaires, optiques ou garanties renforcées | Niveau réel de remboursement de la mutuelle |
| Loisirs et voyages | Temps libre plus important et invitations plus fréquentes | Budget annuel, pas seulement le coût de chaque sortie |
| Aide familiale | Dons, cadeaux ou soutien ponctuel aux proches | Montant maximal compatible avec l’épargne |
Le budget ne se dégrade donc pas toujours brutalement. Il se fragilise par petites additions, jusqu’au moment où le compte courant ne se reconstitue plus entre deux versements de pension. Il faut alors passer du ressenti aux calculs.
La méthode concrète pour reprendre la main sur son budget
La démarche la plus efficace consiste à examiner douze mois complets. Un seul relevé mensuel est trompeur, car les impôts, les assurances annuelles, les vacances et les réparations n’arrivent pas chaque mois.
Préparez les relevés de compte, les échéanciers de prélèvement, les avis d’imposition et les contrats d’assurance. Un tableur, un cahier ou une application bancaire suffit. L’objectif n’est pas de surveiller chaque euro, mais de rendre les décisions visibles.
- Listez les revenus mensuels nets. Additionnez les pensions, les retraites complémentaires, les revenus locatifs éventuels et les retraits réguliers d’épargne. Ne comptez pas une rentrée exceptionnelle comme un revenu durable.
- Identifiez les charges incompressibles. Inscrivez le logement, l’énergie, les assurances, les impôts, les crédits, la mutuelle, les abonnements et les frais bancaires. Divisez les dépenses annuelles par douze pour connaître leur coût mensuel réel.
- Classez les dépenses variables. Créez au moins quatre rubriques : alimentation, transport, santé, loisirs et cadeaux. Utilisez les relevés des douze derniers mois plutôt qu’une estimation de mémoire.
- Calculez le solde réel. Soustrayez toutes les dépenses annuelles aux revenus annuels. Si le résultat est négatif, mesurez précisément la somme prélevée sur l’épargne chaque année.
- Fixez une enveloppe pour les projets. Les voyages, les travaux et l’aide aux proches doivent avoir un montant prévu. Une enveloppe dédiée évite de confondre budget courant et capital de précaution.
Pour un couple, il est utile de faire cet exercice ensemble. Chacun peut sous-estimer certaines dépenses ou penser que l’autre les suit. Un rendez-vous mensuel de trente minutes suffit souvent pour ajuster le budget avant qu’une difficulté ne s’installe.
Si l’épargne finance les dépenses quotidiennes, il faut distinguer deux cas. Un retrait ponctuel pour un projet choisi peut être cohérent. Un prélèvement automatique qui compense un manque récurrent doit alerter, car il réduit progressivement la réserve disponible.
Une fois les postes les plus lourds repérés, le couple peut agir sans bouleverser son quotidien. Encore faut-il choisir les ajustements les plus utiles.
Réduire la pression sans renoncer à tout ce qui fait plaisir
La priorité n’est pas de supprimer tous les loisirs. Elle consiste à préserver ce qui compte vraiment, tout en limitant les dépenses peu satisfaisantes. Beaucoup de couples préfèrent conserver un grand voyage annuel plutôt que multiplier les escapades improvisées.
Le logement mérite une attention particulière. Comparer les contrats d’énergie, vérifier l’assurance habitation et programmer l’entretien d’une chaudière ou d’une pompe à chaleur peut éviter de mauvaises surprises. Pour des travaux importants, demandez plusieurs devis détaillés.
La santé demande la même rigueur. Une mutuelle très protectrice peut être adaptée à certains besoins, mais trop coûteuse pour d’autres. Comparez les garanties réelles sur l’hospitalisation, le dentaire, l’optique et les dépassements d’honoraires avant de changer de contrat.
- Planifiez les voyages sur douze mois plutôt que de réserver au fil des envies.
- Constituez une réserve dédiée aux imprévus pour les réparations, l’électroménager et les frais de santé non anticipés.
- Réexaminez les abonnements : plateformes, forfaits téléphoniques, options de télévision et services peu utilisés.
- Encadrez l’aide aux proches avec un montant annuel décidé à l’avance, afin de protéger votre propre équilibre.
Certains choix sont plus structurants. Vendre une seconde voiture, louer ponctuellement une chambre, déménager vers un logement plus adapté ou reporter des travaux non urgents peuvent modifier durablement le budget. Ces décisions demandent du recul, mais elles offrent parfois plus de sérénité qu’une succession de petites privations.
Un conseiller financier indépendant ou un professionnel compétent peut aider à faire le point sur l’épargne, la fiscalité et la transmission. L’essentiel reste de comprendre les frais, les risques et les conséquences de chaque décision avant de signer.
Les erreurs qui aggravent souvent le problème
La première erreur consiste à attendre que l’épargne soit déjà fortement entamée. Un déficit mensuel modeste devient important lorsqu’il se répète pendant plusieurs années. Agir tôt laisse davantage de choix.
La deuxième erreur est de couper seulement dans l’alimentation ou les petits plaisirs. Ces économies peuvent aider, mais elles ne compensent pas toujours une assurance coûteuse, un véhicule surdimensionné ou un logement devenu trop cher.
Évitez aussi de placer une réserve destinée aux dépenses proches sur des supports risqués. L’argent nécessaire pour les prochaines années doit rester disponible et compréhensible. Enfin, ne confondez pas patrimoine et revenu : posséder un bien immobilier ne règle pas automatiquement un manque de trésorerie.
Le meilleur moment pour revoir un budget de retraite est maintenant, même si tout semble encore tenir. Un ajustement choisi protège davantage la liberté qu’une réduction subie.
Pour ce couple, le changement commence par une décision simple : donner à chaque euro une destination avant qu’il ne disparaisse dans les dépenses du mois. Cette nouvelle visibilité permet de continuer à profiter de la retraite, avec un rythme réellement compatible avec leurs ressources.